株主・投資家
との対話 エクセディの財務戦略と変革の軌跡
本稿は、株主・投資家との対話で寄せられた主なご意見やご質問をもとに、当社の考え方と今後の方向性をご紹介するものです。当社は、AT事業を中心とした成長戦略のもと、能力増強投資と財務健全性の確保を両立させるため、長年にわたり自己資本を積み上げてきました。一方で、電動化の進展により事業環境は大きく変化しており、当社はその変化を先取りして事業ポートフォリオの転換と財務戦略の見直しを進め、最適資本構成の実現と資本効率の改善に取り組んできました。その結果、ROEは回復基調に転じ、PBRも1倍割れを解消するなど、資本市場からの評価にも改善が見られています。しかし、株主・投資家との対話における関心は、すでにその先へ移りつつあります。
「自ら意思決定し、新たな市場を切り拓く企業へ変わる必要がある」──。
取締役代表執行役副社長経営戦略推進本部長豊原浩が、財務戦略の成果を踏まえ、その先にある収益力向上と成長戦略について語ります。
変革の背景
近年、IR活動の強化に加え、自己株式取得や増配など資本政策の見直しも進められています。
2024年5月のアイシン社との資本提携解消も含め、これらの取り組みの背景や狙いについて教えてください。
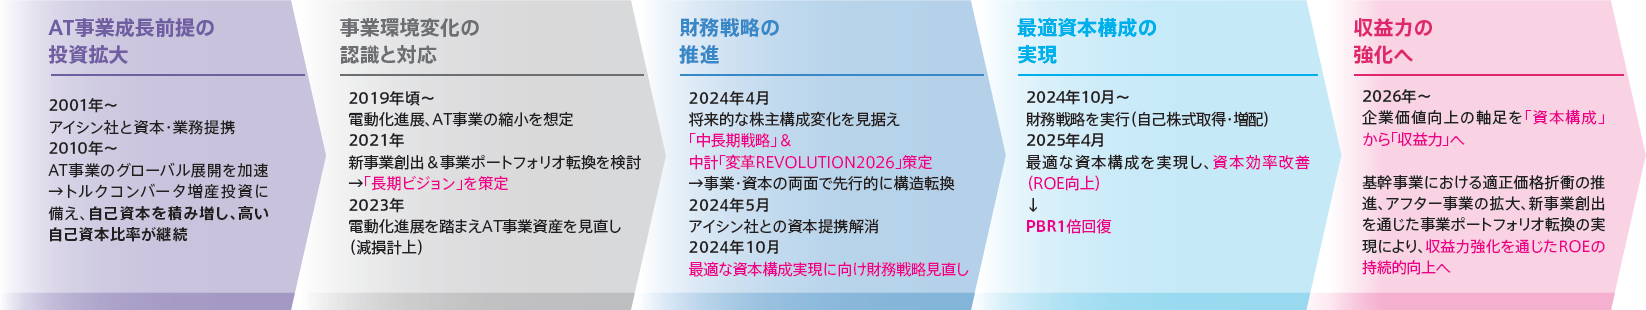
多くの投資家の皆様からは、「2024年5月のアイシン社との資本提携解消が変革のきっかけだったのではないか」と見られています。しかし実際には、それ以前から事業戦略・財務戦略の両面において構造改革を進めてきました。当社がこれまで自己資本を厚く保有してきたことには、当時の事業環境を踏まえた合理性がありました。2010年代以降、AT車用トルクコンバータ事業はグローバルに拡大し、生産能力の増強に向けた継続的な投資が必要でした。アイシン社との提携も、そうしたAT事業のグローバル展開を支える重要な取り組みの一つです。安定供給責任を果たしながら事業を拡大していくためには、財務健全性を重視し、投資原資を自己資本として確保することが重要でした。
一方で、2019年頃からBEV化の進展を踏まえ、AT事業の中長期的な縮小リスクを織り込む必要が出てきました。そこで当社は、2021年の長期ビジョン策定をはじめ、新事業創出や事業ポートフォリオ転換に向けた準備を進め、2024年には中長期戦略および中期経営計画「変革REVOLUTION2026」を策定しました。アイシン社との資本提携解消は大きな節目ではありましたが、それによって初めて変革が始まったわけではありません。むしろ、それまで進めてきた変革を加速させる契機になったと捉えています。
また、株主構成の変化も十分に想定していました。私はむしろこれを良い機会と捉え、大口株主7社との対話を重ねながら、資本効率や株主還元に対する市場の期待を直接確認し、その内容を財務戦略の検討に反映してきました。つまり、財務戦略の見直しは単なる株主構成変化への対応ではありません。事業環境の変化を見据え、事業戦略・財務戦略の両面で構造転換を進めるための取り組みです。そして、その中で重要だったのが、「当社にとって最適な資本構成とは何か」を改めて定義することでした。
事業環境変化に対応した財務戦略の進化
上の画像をクリックすると、拡大表示します。
財務戦略の転換
最適な自己資本比率はどのように導き出し、実現されたのでしょうか。
財務戦略見直しの目的は、単に余剰資本を削減することではありません。事業ポートフォリオ転換を進める中で、成長投資と株主還元を両立できる資本構成へ移行することにありました。そのため、まず当社にとって適切な自己資本水準とは何かを改めて検証しました。
検討にあたっては、主に3つの観点から分析を行っています。一つ目は、バランスシートの観点です。資産項目別にリスク量を算定し、それらの積み上げにより事業継続に必要な資本量を精査しました。二つ目は、トレードオフ理論に基づく分析です。資本コストと財務リスクのバランスを踏まえ、当社にとって過不足のない資本水準を確認しました。三つ目は、格付けの観点です。安定的な事業継続と低コストな資金調達を可能にする信用力を維持できる水準を見極めました。これらを総合的に検討した結果、当社にとっての最適な自己資本比率を60%と判断しました。そのうえで、事業継続や成長投資に必要な財務健全性を確保しながら、なお余剰となる資本を明確化し、自己株式取得や増配を含む資本政策を機動的に実行してきました。また、資本効率の向上を図るだけでなく、成長投資資金を確保しながらROICを意識した経営を促すため、シンジケートローンの活用も行いました。
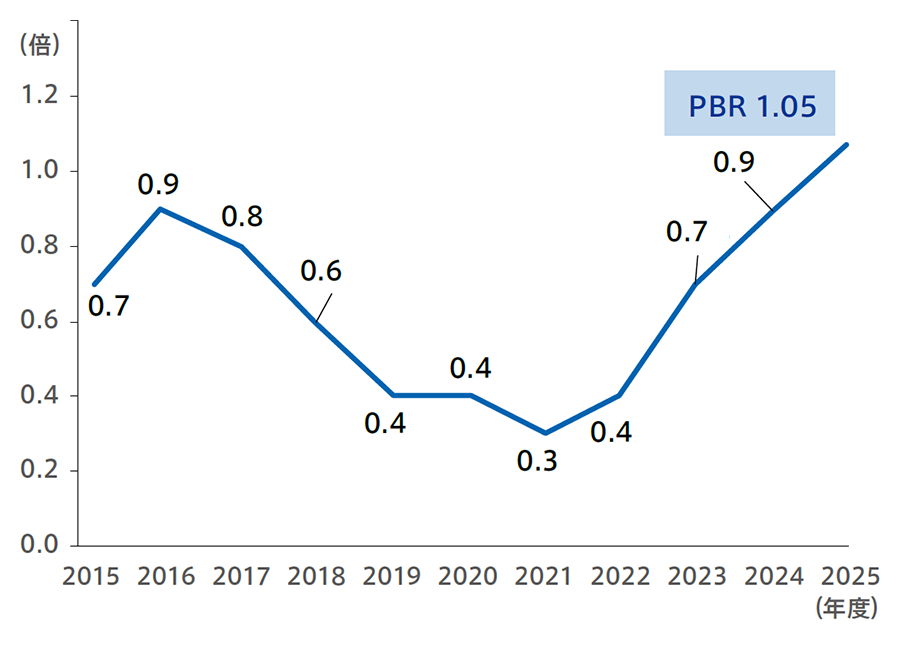
自己資本を減らすこと自体が目的ではなく、事業リスクに応じた適切な資本構成へ移行し、資本コストを意識した経営に転換することが重要だと考えています。こうした取り組みの結果、中期経営計画最終年度の目標として掲げていたROE6.0%を1年目で達成し、PBRも1倍割れを解消するなど、市場からの評価にも変化が見られています。
株主との対話を踏まえた財務戦略の転換
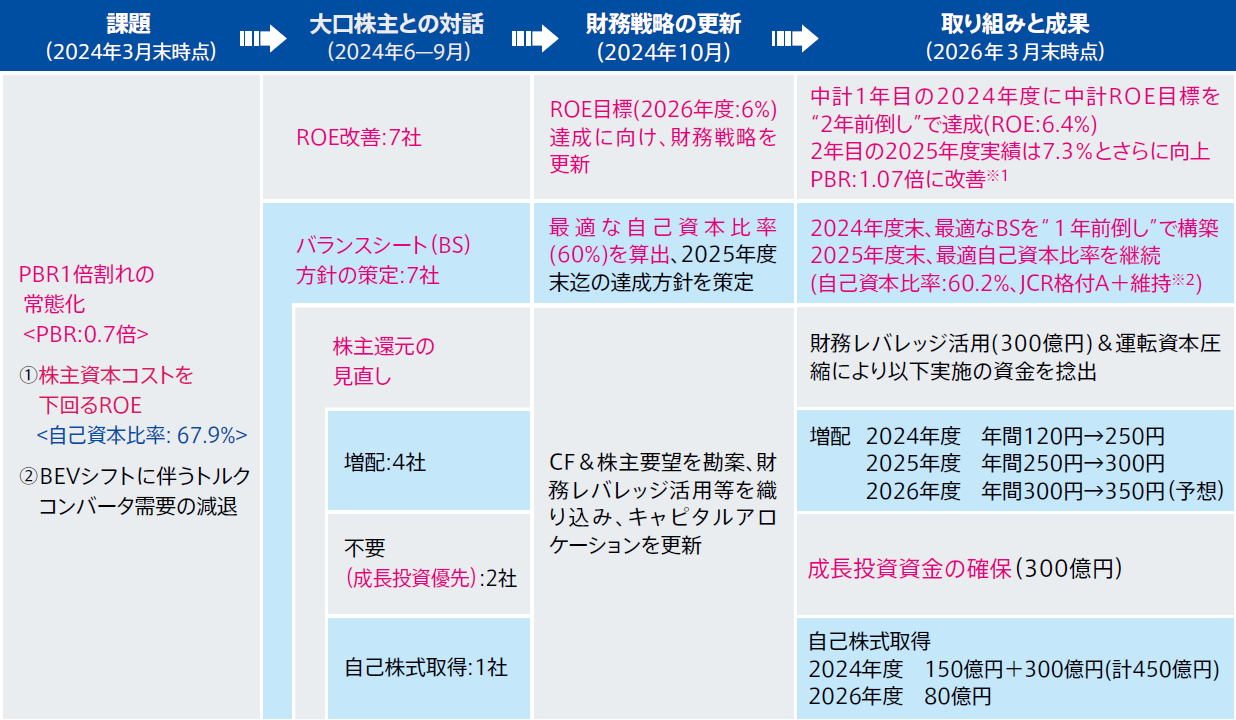
- ※12026年3月末時点
- ※22026年4月15日公表
株主との対話を踏まえ財務戦略を見直し、成長投資枠を確保した上で株主還元を強化
資本効率の改善によりROE向上およびPBR1倍割れを解消
最適自己資本比率の考え方
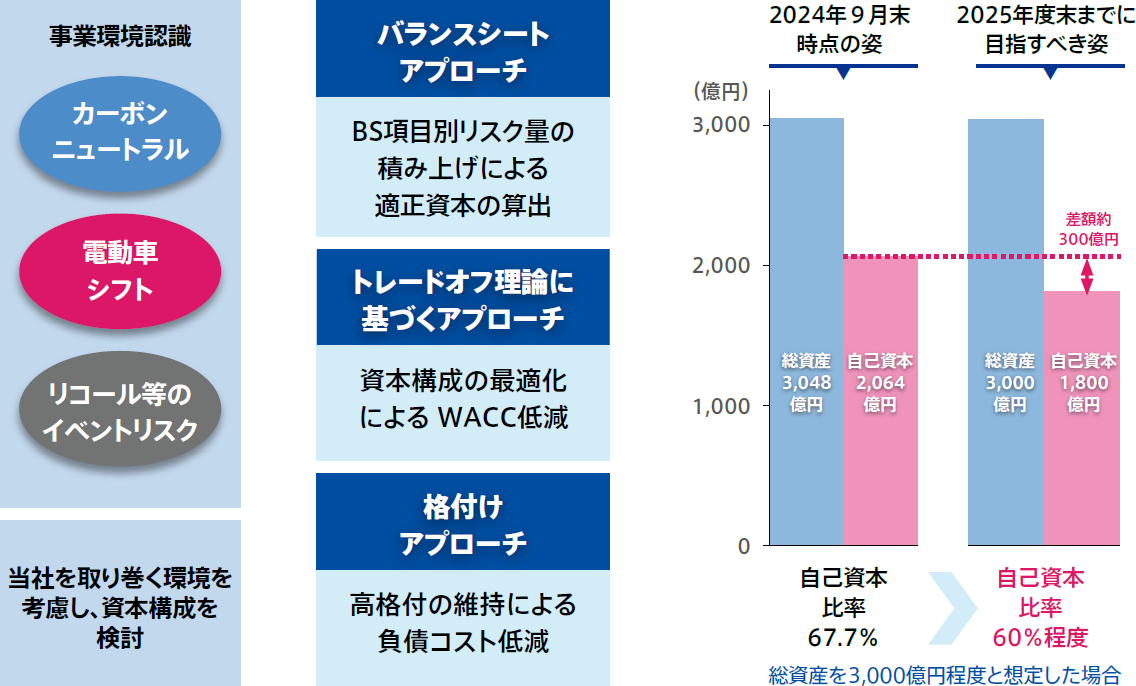
事業環境・資本コスト・信用力等を総合的に勘案し、最適自己資本比率を60%と設定
2025年3月時点で最適資本構成を実現(ROE向上・PBR1倍回復)
ROE改善と資本市場評価の推移
①ROE推移
ROEは一時的な低下を経て回復基調
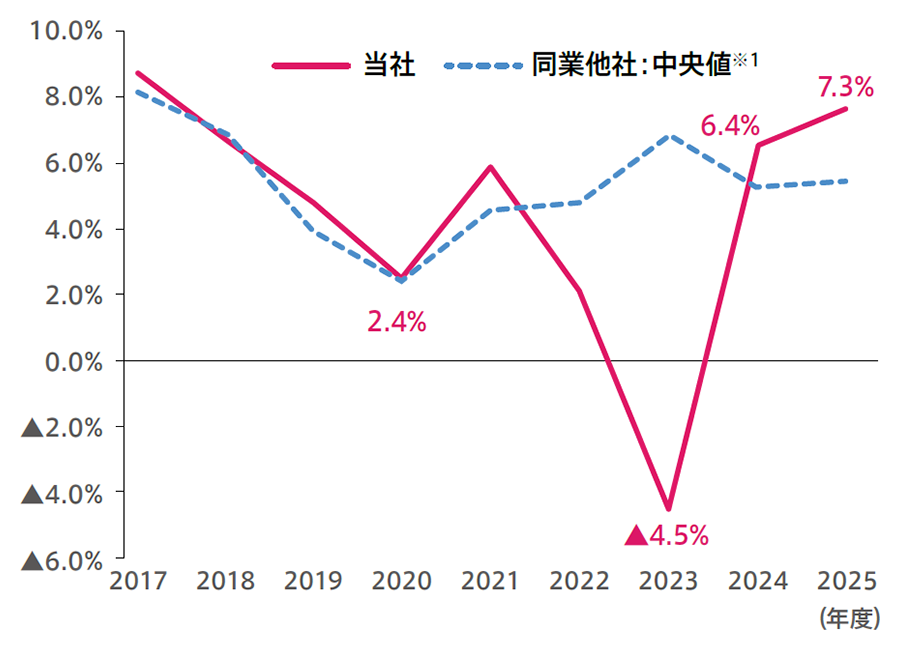
※1輸送⽤機器に分類される、東証プライム市場上場の⾃動⾞部品製造会社24社
②デュポン分解
ROE上昇は売上高当期純利益率&財務レバレッジの改善による
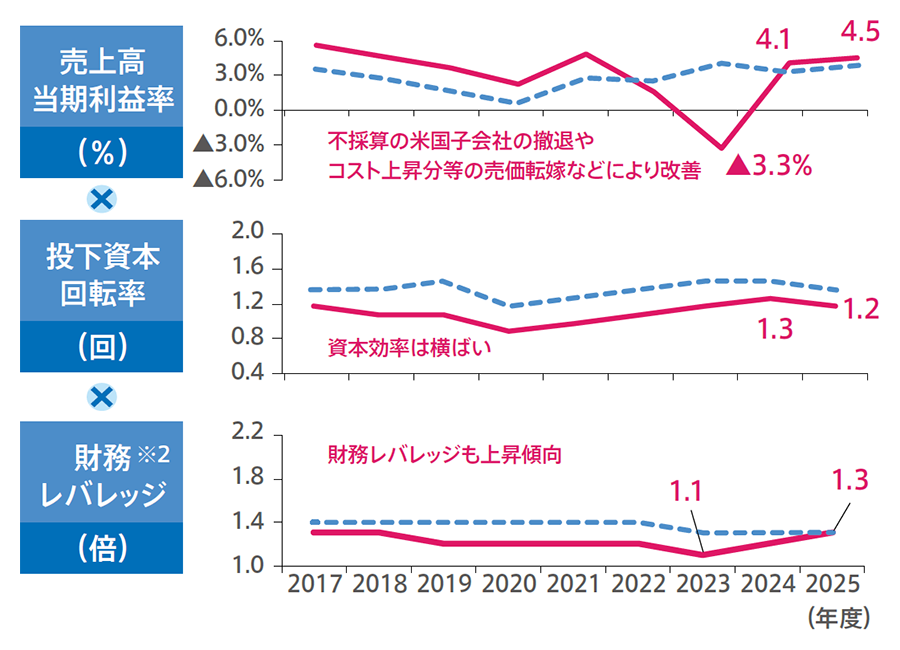
※2投下資本÷株主資本(期⾸期末平均)で算出
③PBR推移
PBRはROE改善に伴い1倍割れを解消
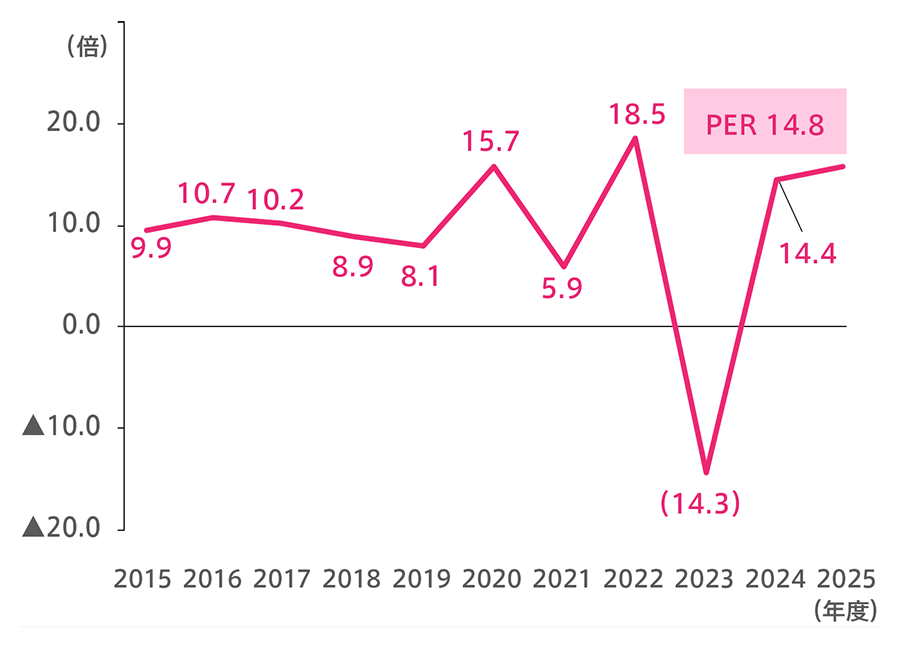
④PER推移
資本市場評価は改善も、成長期待のさらなる醸成が課題
基幹事業の収益力強化
主力の内燃機関関連部品において、今後は販売数量の減少が見込まれます。
そうした中で、どのように収益を確保していくお考えですか。
一般的には「内燃機関関連事業は今後大きく縮小していく」と見られがちですが、実際にはもう少し多面的に捉える必要があります。確かにAT車用トルクコンバータは、電動化の進展に伴い中長期的な需要減少が見込まれます。しかし、当社のAT事業全体が同じスピードで縮小するわけではありません。AT事業売上の4割を占めるATクラッチについては、トルクコンバータと比較して需要減少は緩やかになると見ています。また、MT事業についても、OEM、補修品事業(アフターマーケット事業)の双方において一定の需要が継続すると考えており、基幹事業全体が急激に縮小するという認識は持っていません。そのうえで、これまでのように販売数量の増加によって収益を拡大するモデルからは転換していく必要があります。今後は数量を追うのではなく、適正な価格を通じて収益性を維持・向上させる考え方が重要になります。
当社では、価格について大きく二つの視点を持っています。一つは、原材料費や労務費などの上昇分を適切に反映する「売価転嫁」です。もう一つは、事業を継続し、安定供給責任を果たすために必要な利益を確保する「適正価格の形成」です。特にトルクコンバータについては、販売数量が減少しても一定の供給責任が残るため、将来にわたって安定供給を継続できる価格水準について、お客様と丁寧な対話を重ねています。
また、補修品を扱うアフターマーケット事業も今後の重要な収益基盤です。この事業はOEM事業と比較して収益性が高く、当社の強みであるグローバル販売網とブランド力を活用できる領域でもあります。今後は従来のMT補修品に加え、AT構成部品、ブレーキ、サスペンションなどへと商材領域を拡大し、より厚い収益基盤へ育成していきます。
基幹事業は、今後の事業ポートフォリオ転換を支える原動力です。トルクコンバータの需要減少を織り込みながらも、ATクラッチやMT事業、アフターマーケット事業の強みを活かし、適正価格と高収益事業によって利益を確保することで、安定したキャッシュ創出力を維持していきます。
新事業への挑戦
2026年度から 2027年度にかけて、既存事業の売上減少と新事業の立ち上がりが重なる局面を迎えます。
基幹事業の収益力強化と新事業への投資を、どのように両立していくのでしょうか。
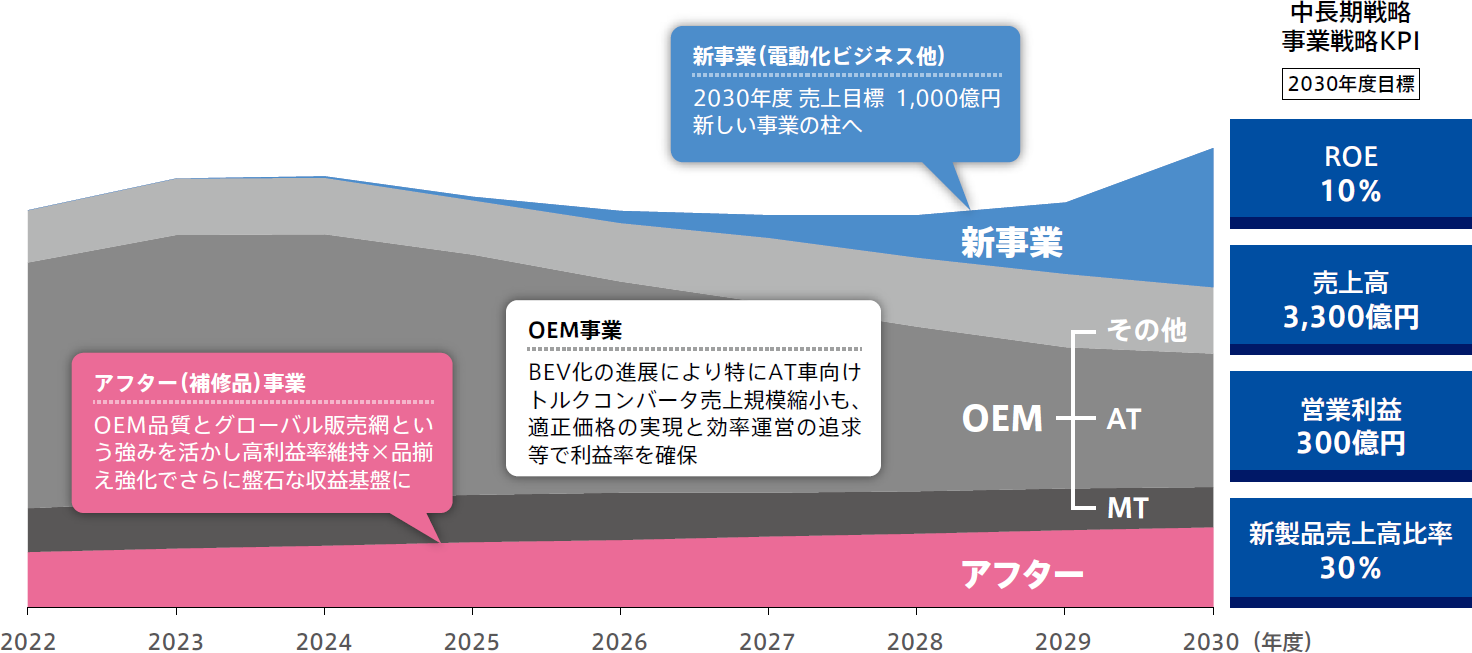
2026年度から2027年度にかけては、当社にとって非常に重要な局面になると考えています。基幹事業の売上減少が進む一方で、新事業はまだ立ち上げ途中にあり、収益貢献もこれから本格化していく段階です。いわば、事業ポートフォリオ転換における端境期です。この局面を乗り越えるためには、まず基幹事業でしっかりと利益を創出し続けることが重要です。適正価格の実現やコスト構造の見直し、アフター事業の拡大によって、基幹事業の収益力を維持・強化し、そこで得たキャッシュを新事業の育成へ振り向けていきます。ただし、新事業であれば何でも継続するという考えではありません。当社では、投資案件ごとに事業化の可能性や収益化の蓋然性を見極めるため、ステージゲート法を導入しています。開発や事業化の各段階で、提供価値、収益性、市場性、事業規模などを確認し、継続すべき案件と見直すべき案件を判断しています。
例えば、インホイールモータについては、今後、量産案件として採用されるかどうかが大きな判断ポイントになります。量産段階に移行できれば、販売数量の拡大と収益貢献が具体化していきます。一方で、想定した進捗が見られない場合には、その時点での検証結果を踏まえ、事業としての継続可否を判断していきます。ドローンや商用e-モビリティなど、その他の新事業についても、案件ごとに市場ニーズや事業成立の条件を見極めています。
重要なのは、一つの案件に依存するのではなく、複数の可能性を持ちながら、成長が見込める領域に経営資源を重点的に投入することです。基幹事業で確保した利益を次の成長領域へ振り向ける。その一方で、収益化の見通しが立たない案件については見直しも行う。こうした選択と集中を徹底することで、事業ポートフォリオ転換を確実に進めていきます。
2030年度に向けた
事業ポートフォリオ転換イメージ
投資家の皆様に見ていただきたいこと
最後に、投資家には今後どのような視点でエクセディを評価してほしいとお考えですか。
今後、投資家の皆様には、大きく二つの成果に注目していただきたいと考えています。
一つ目は、基幹事業で確実に利益を創出し続けられているかです。販売数量が減少する中でも、適正価格の実現やアフター事業の拡大によって、安定した収益力を維持・向上できるかが重要になります。二つ目は、新事業が着実に収益源として立ち上がっているかです。
事業ポートフォリオ転換を進めるうえでは、新事業の成長性だけでなく、収益化の確度と時間軸を示していく必要があります。投資家の皆様には、それぞれの事業がどの段階にあり、どのように企業価値向上につながっていくのかを見ていただきたいと思います。これまでは、自己株式取得や増配、最適資本構成の実現など、財務戦略面での評価が中心でした。しかし、財務戦略はあくまで企業価値向上の土台づくりです。これからは、その土台の上で事業戦略を実行し、収益力を高めていく段階に入ります。
当社は、財務戦略だけで評価される会社ではなく、事業戦略の成果で評価される会社へと変わっていきます。今後も株主・投資家の皆様との対話を重ね、そこでいただく率直なご意見を経営に活かしながら、基幹事業の収益力強化と新事業の成長を通じて、企業価値のさらなる向上を目指していきます。